
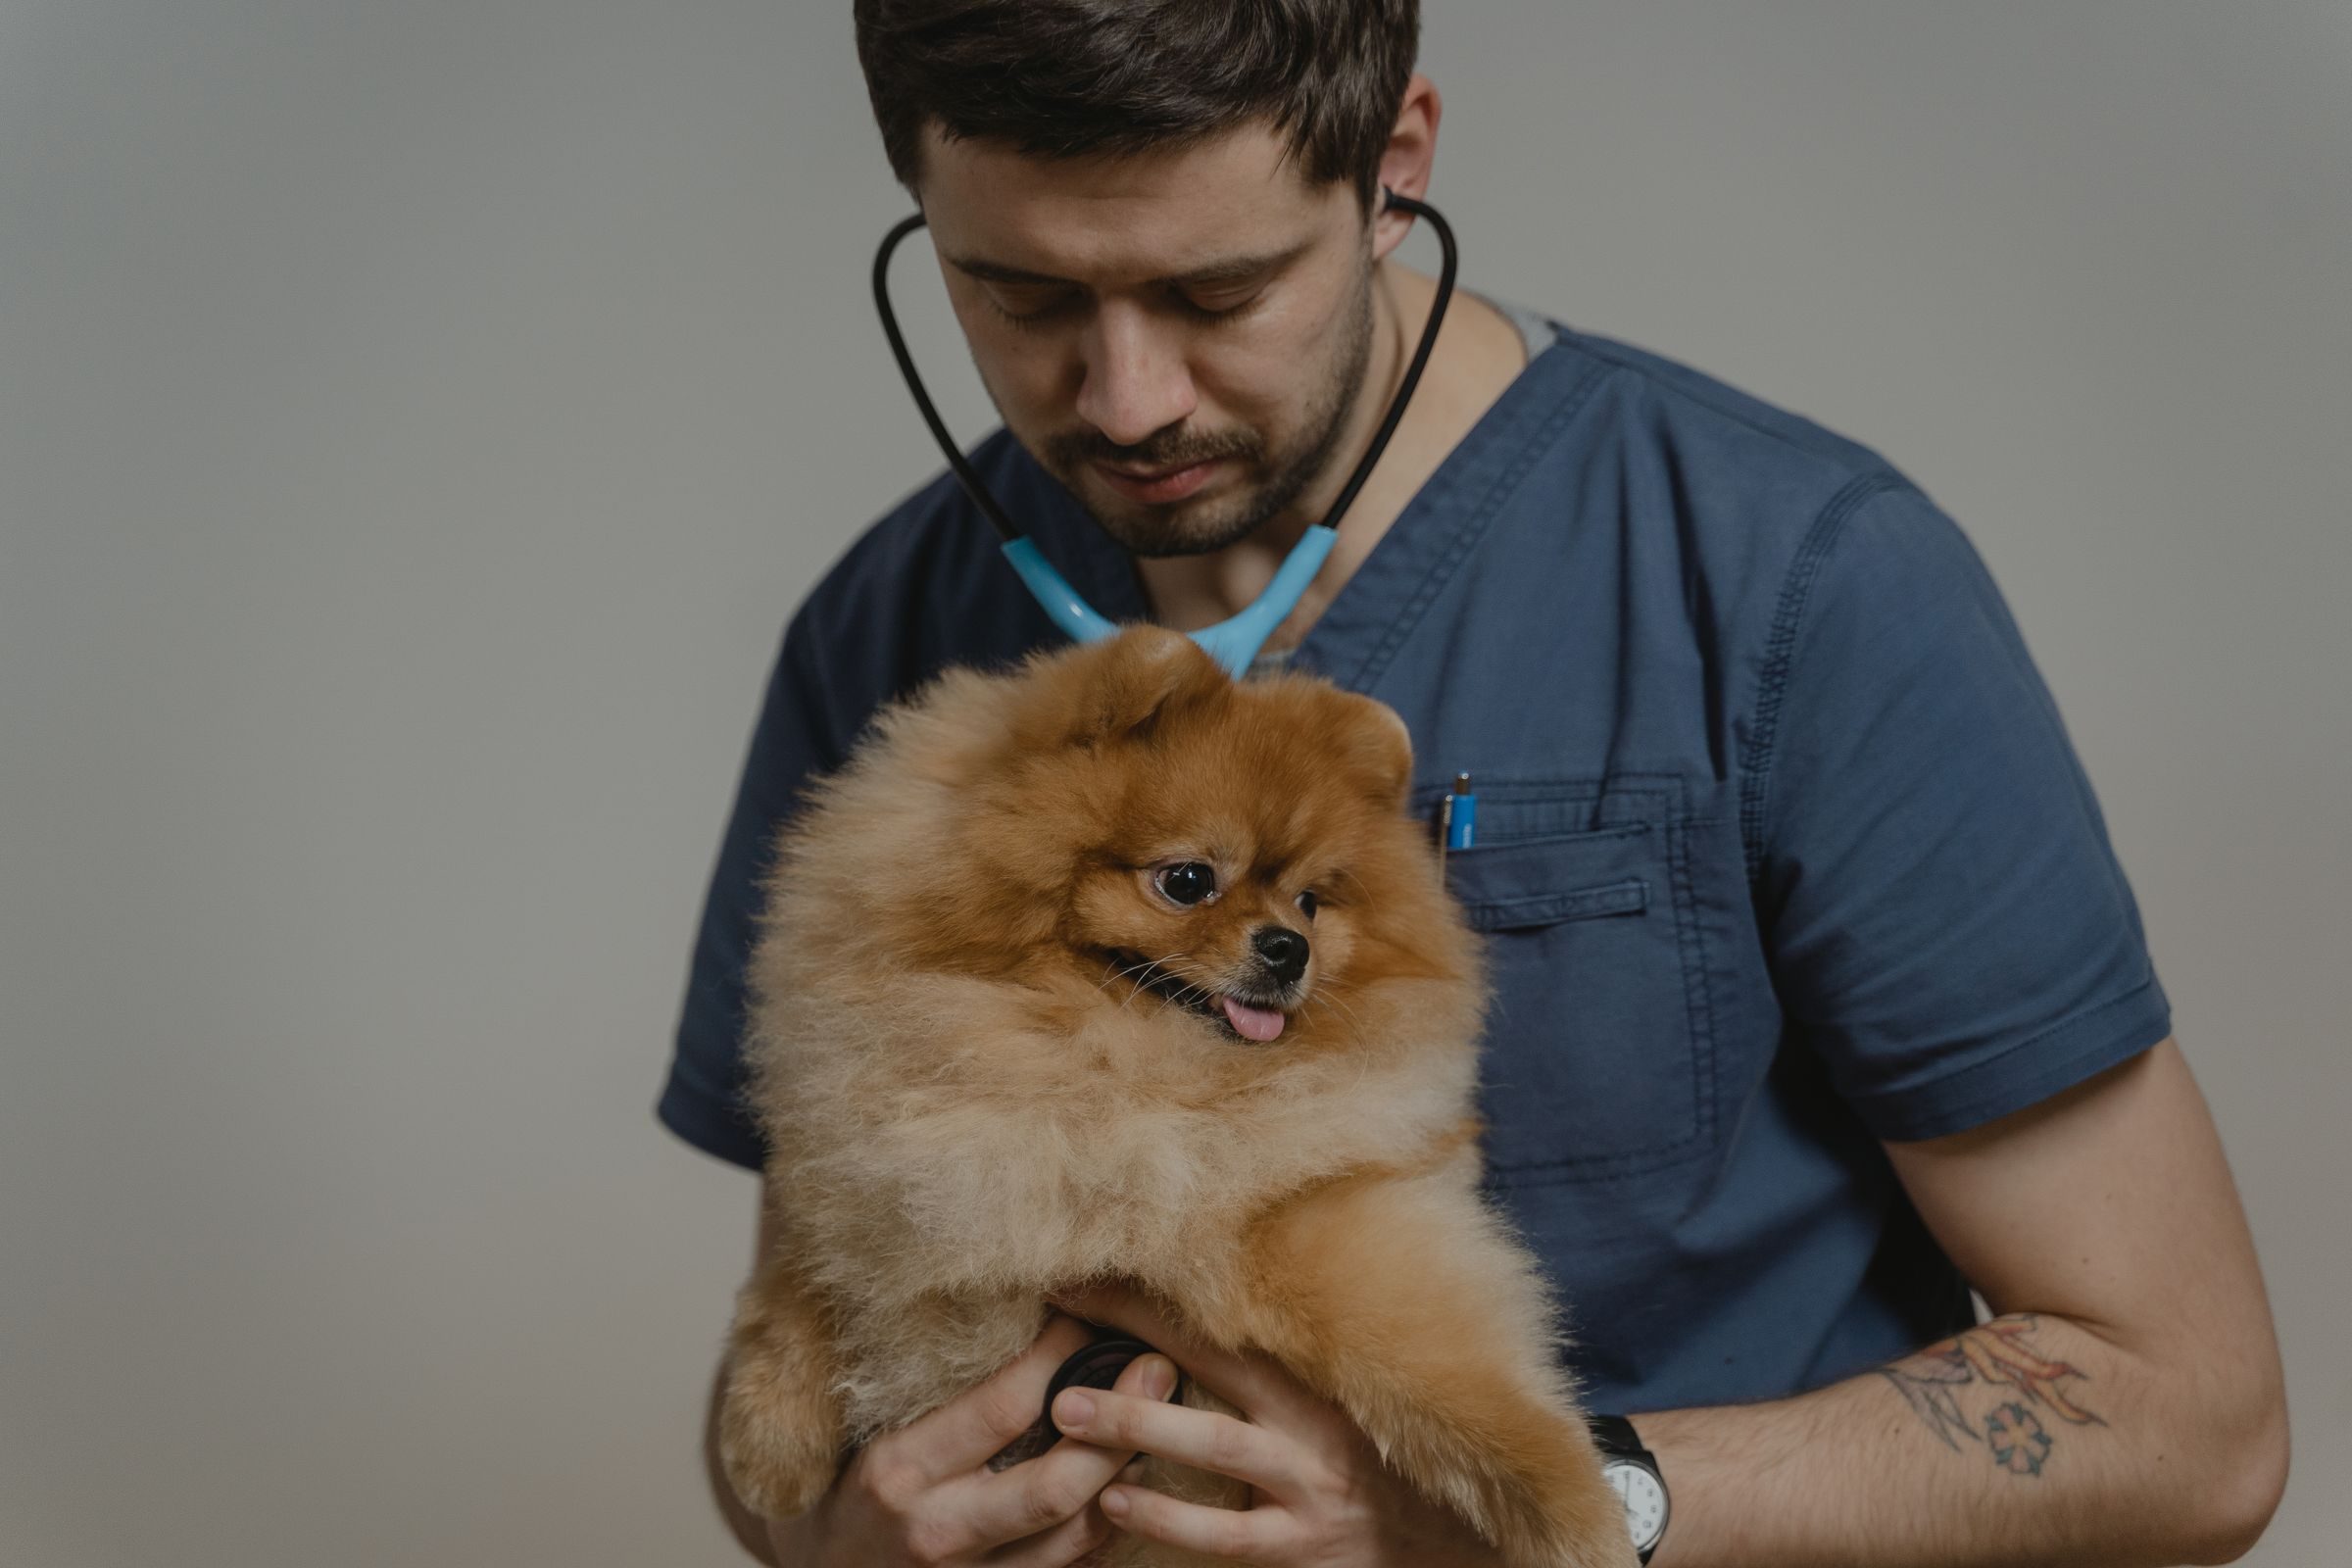
Une assurance santé pour chihuahua se juge sur deux garanties : la luxation de la rotule et les soins dentaires, où ce petit chien coûte le plus en frais vétérinaires. Pour les animaux de compagnie, chien ou chat, la mutuelle reste facultative ; une formule adaptée protège le budget après maladie ou accident. Le choix du contrat lui-même, franchise et plafond compris, se prépare en comparant les offres d'assurance pour chihuahua.
- Assurance santé chihuahua, la part payée
- Une part de chaque soin vétérinaire de l'animal après accident ou maladie : taux de remboursement, plafond annuel, franchise.
- Les refus fréquents
- Maladie antérieure à la souscription, affections héréditaires (rotule, hydrocéphalie), délai de carence.
- Le bon moment
- Dès l'arrivée du chiot : un chien jeune et sain obtient la garantie la plus large et un tarif plus doux sur le devis.
Pourquoi un chihuahua coûte cher chez le vétérinaire
Le chihuahua est la plus petite race de chien reconnue, et sa petite taille explique une bonne partie des frais de santé qu'une assurance chien doit couvrir. Un squelette fin, une mâchoire étroite et un crâne arrondi concentrent des fragilités que les vétérinaires voient revenir en consultation chez ce chien de compagnie, qu'il soit à poil court ou à poil long. Ces problèmes de santé ne touchent pas chaque individu, mais ils sont assez fréquents pour peser dans le budget d'une famille sur toute la vie de l'animal, qui dépasse souvent quinze ans.
La bouche est le premier poste. Les dents du chihuahua sont serrées dans une mâchoire minuscule : le tartre s'installe tôt, les gencives se rétractent, et un détartrage sous anesthésie générale devient une habitude plutôt qu'une exception. Une extraction dentaire, avec bilan sanguin avant l'anesthésie, représente une facture que peu de propriétaires anticipent pour un chien de deux ou trois kilos.
Les rotules sont le deuxième. La luxation de la rotule, quand l'os glisse hors de sa gorge, fait boiter le chien par à-coups ; les formes avancées se traitent par chirurgie orthopédique, suivie de semaines de repos et de visites de contrôle. Viennent ensuite les troubles cardiaques du chihuahua âgé (maladie de la valve mitrale), l'hypoglycémie du chiot qui mange trop peu, les affections oculaires liées aux yeux proéminents, et l'effondrement de la trachée qui provoque une toux en « cri d'oie ».
Chacune de ces maladies entraîne des examens (radiographie, échographie, analyses), parfois une hospitalisation, puis un traitement long. C'est cette accumulation, plus qu'un accident isolé, qui fait de l'assurance chien un sujet sérieux pour un maître de chihuahua.
Comment fonctionne une mutuelle pour chien ?
Une mutuelle pour chien fonctionne sur un principe simple : le propriétaire avance les frais vétérinaires, envoie la facture et la feuille de soins signée par le vétérinaire, puis l'assureur rembourse une part de la dépense. Trois paramètres fixent cette part, et ce sont eux qu'il faut comparer d'une offre à l'autre, bien avant le prix de la cotisation.
- Le taux de prise en charge : la part de la facture remboursée, de la moitié à la totalité selon la formule.
- Le plafond annuel : la somme maximale versée sur une année d'assurance ; au-delà, tout reste à la charge du maître.
- La franchise : une somme déduite de chaque remboursement ou une fois par an, selon les contrats.
Le délai de carence complète ce trio. Il s'agit de la période entre la souscription et le début réel de la couverture : quelques jours en général pour un accident, plusieurs semaines pour une maladie, et parfois plusieurs mois pour une chirurgie programmée. Un chihuahua qui se met à boiter pendant la carence ne sera pas couvert pour cette boiterie, ni plus tard si l'assureur la classe comme antérieure au contrat.
Il ne faut pas confondre cette assurance santé animale avec la responsabilité civile. La garantie de responsabilité civile, souvent incluse dans l'assurance habitation, indemnise les dommages que le chien cause à un tiers (une morsure, une chute provoquée dans la rue) ; elle ne rembourse aucun soin pour l'animal lui-même. Le droit d'un chien à une mutuelle passe par un contrat privé, sans aucune prise en charge publique : aucun régime ne rembourse les frais médicaux des animaux en France.
Les garanties qui comptent vraiment pour cette race
Les garanties d'une assurance pour chihuahua se lisent dans les conditions générales, pas dans la brochure. Une formule qui paraît complète peut exclure la seule pathologie qui menace ce chien, et une offre plus modeste peut au contraire bien couvrir les dents et les rotules. Quatre points méritent une lecture ligne par ligne.
Soins dentaires et détartrage
La couverture dentaire varie énormément. Beaucoup de contrats remboursent l'extraction après une maladie, mais refusent le détartrage, considéré comme un acte d'entretien. D'autres l'intègrent dans un forfait prévention annuel. Pour un chihuahua, la bonne question à poser à l'assureur est précise : le détartrage sous anesthésie est-il remboursé, et à quelle fréquence ?
Chirurgie orthopédique et rotule
La chirurgie de la luxation de la rotule est la ligne la plus disputée. Certains assureurs la classent parmi les affections héréditaires ou congénitales exclues, d'autres la couvrent si elle se déclare après la carence. Il faut obtenir la réponse par écrit, avec le libellé exact du contrat, et vérifier au passage le sort de l'hydrocéphalie et de la fontanelle ouverte, deux particularités du crâne de la race.
Hospitalisation et examens
Une hospitalisation pour hypoglycémie ou pour une crise cardiaque, avec perfusion et surveillance, peut durer plusieurs nuits. Les examens qui la précèdent (échographie cardiaque, radiographie du thorax) font partie des postes que les plafonds d'entrée de gamme absorbent vite.
Services annexes
Des assureurs ajoutent des services : téléconsultation vétérinaire, aide à la recherche si le chien se perd, garde de l'animal si le maître est hospitalisé, paiement différé chez le praticien. Ces options ne remplacent pas une bonne couverture médicale, mais elles comptent pour un chien qui voyage beaucoup avec son maître.
Comparer trois niveaux de formule
Les assureurs pour chien et chat proposent presque tous trois étages de formule, sous des noms différents. Le tableau compare ce que chacun couvre en général et le profil de chihuahua auquel il s'adresse ; les montants exacts dépendent de l'assureur, de l'âge et du lieu de vie, et seul un devis les donne.
| Niveau | Ce qui est couvert | Cotisation | Profil adapté |
|---|---|---|---|
| Accident seul | Fracture, chute, morsure, ingestion de corps étranger | Budget modéré | Jeune chien en bonne santé, maître qui garde une épargne pour les maladies |
| Accident et maladie | Consultations, analyses, chirurgie et hospitalisation après accident ou maladie, dans la limite du plafond | Intermédiaire | La plupart des chihuahuas, à condition que rotule et dents ne soient pas exclues |
| Complète avec prévention | Tout le niveau précédent, plus un forfait annuel pour vaccin, antiparasitaire, détartrage ou stérilisation | Plus élevée | Chiot assuré tôt, maître qui préfère lisser toutes les dépenses de santé |
Le niveau intermédiaire convient à beaucoup de maîtres, mais la meilleure assurance chihuahua n'existe pas dans l'absolu : c'est celle dont le plafond annuel couvre une chirurgie de la rotule et dont la liste d'exclusions ne retire pas les dents. Un tour sur les offres d'assurance animaux pas chère montre vite que le prix affiché ne dit rien de ce plafond.
Ce qui fait varier le tarif d'une assurance chien
Le tarif d'une assurance chien se calcule à partir du profil de l'animal et du niveau de garantie choisi. Aucun assureur ne publie un prix unique pour le chihuahua : la cotisation mensuelle sort d'un calcul qui combine plusieurs critères.
- L'âge à la souscription : la plupart des contrats n'acceptent plus un chien au-delà de sept ou huit ans, et la cotisation augmente avec les années.
- La race : les assureurs tiennent des tables de sinistralité par race ; le chihuahua, petit chien à rotules fragiles, n'y figure pas parmi les races les moins chères.
- Le département : les honoraires vétérinaires varient d'une ville à l'autre, et les tarifs suivent.
- Les paramètres du contrat : taux, plafond et franchise ; une franchise élevée fait baisser la cotisation, un plafond haut la fait monter.
- La stérilisation et l'identification : un chien identifié est une condition de souscription chez tous les assureurs.
Pour comparer, il faut demander plusieurs devis sur une base identique : taux, plafond, franchise et carence alignés. Un devis gratuit en ligne prend quelques minutes, et la comparaison ne vaut que si ces quatre chiffres sont les mêmes d'un document à l'autre. Une cotisation basse avec un plafond bas revient souvent plus cher, au premier gros soin, qu'une formule mieux dotée.
Le choix entre assurance et épargne se pose aussi. Mettre de côté chaque mois la somme d'une cotisation suffit pour les petits soins, mais une épargne de quelques mois ne couvre pas une chirurgie de la rotule suivie d'une hospitalisation. L'assurance mutualise ce risque ; l'épargne le garde entier. Pour un chihuahua, dont les problèmes dentaires et articulaires sont fréquents, la balance penche souvent vers une couverture, au moins pour la maladie et la chirurgie.
Exclusions et délai de carence : lire avant de signer
Les exclusions d'un contrat d'assurance animale décident de la plupart des refus de remboursement. Avant la souscription, la liste mérite une lecture attentive, avec un crayon : chaque ligne qui concerne une fragilité du chihuahua doit être comprise, et au besoin éclaircie par écrit auprès de l'assureur.
Les exclusions qui reviennent le plus souvent sont les suivantes : maladies et blessures antérieures à la souscription, affections héréditaires ou congénitales listées par l'assureur, chirurgie esthétique, alimentation (sauf régime prescrit, chez certains), frais d'élevage et de reproduction, et soins liés à un défaut de vaccination quand le contrat l'exige. Certaines offres excluent aussi les chiots de moins de deux ou trois mois.
Pour le chihuahua, trois mots doivent être cherchés noir sur blanc dans les conditions générales : « rotule », « hydrocéphalie » et « dentaire ». Leur présence dans la liste des exclusions change la valeur du contrat pour cette race plus que n'importe quel taux de remboursement affiché.
Le délai de carence demande la même attention. Il varie selon la nature du sinistre : court pour un accident, plus long pour une maladie, et allongé pour certaines chirurgies programmées. Un changement d'assureur fait repartir ce délai à zéro et transforme toute maladie déjà connue en maladie antérieure, donc exclue. Mieux vaut bien choisir le premier contrat que corriger le tir des années plus tard, quand le chien a déjà un dossier médical chargé.
Chihuahua assuré : âge, papiers, rotule et changement d'assureur
À quel âge assurer un chihuahua ?
Un chihuahua s'assure de préférence dès son arrivée au foyer, entre deux et quatre mois. Les contrats fixent un âge maximal à la souscription et n'indemnisent jamais une maladie déclarée avant la signature : un chiot jeune, sans antécédent, obtient donc la couverture la plus large et les tarifs les plus doux.
Quels documents faut-il fournir à la souscription ?
Le numéro d'identification du chien, par puce électronique ou tatouage, est demandé par tous les assureurs. L'identification est une obligation légale pour les chiens de plus de quatre mois, rappelle le site officiel service-public.fr. Depuis la loi du 30 novembre 2021 contre la maltraitance animale, l'acquéreur d'un chien signe aussi un certificat d'engagement et de connaissance, et la cession ne peut intervenir moins de sept jours après cette signature. Certains assureurs demandent en plus le carnet de vaccination ou un certificat de bonne santé établi par le vétérinaire.
La luxation de la rotule est-elle remboursée ?
La luxation de la rotule n'est pas toujours remboursée : de nombreux assureurs la rangent parmi les affections héréditaires exclues, d'autres la couvrent si elle apparaît après le délai de carence. La seule réponse fiable est celle du contrat, à lire avant de signer et non après le diagnostic.
Peut-on changer d'assureur quand le chien vieillit ?
Changer d'assureur reste possible à l'échéance, et la résiliation d'un contrat annuel suit les règles prévues aux conditions générales. Le nouveau contrat repart toutefois avec un délai de carence et exclut les maladies déjà connues : pour un chihuahua âgé ou suivi pour son cœur, le changement fait souvent perdre plus qu'il ne rapporte.
Prévention : les soins qui évitent les grosses factures
La prévention chez le chihuahua coûte moins cher que la plupart des traitements qu'elle évite. Un forfait prévention, quand le contrat en prévoit un, finance une partie de ces gestes ; sans forfait, ils restent à la charge du maître, mais ils réduisent le risque de sinistre lourd.
- Brossage des dents plusieurs fois par semaine, avec une brosse pour petit chien : c'est le geste qui retarde le plus le détartrage.
- Visite annuelle chez le vétérinaire, avec rappel de vaccin, contrôle des rotules et auscultation cardiaque à partir de l'âge adulte.
- Traitement antiparasitaire régulier contre puces, tiques et vers, adapté au poids exact du chien.
- Repas fractionnés chez le chiot, pour prévenir l'hypoglycémie : trois à quatre petits repas par jour plutôt qu'un seul.
- Poids surveillé : quelques centaines de grammes en trop sollicitent des rotules déjà fragiles.
Une petite race qui vit longtemps accumule ces soins sur quinze ans ou plus. Le vétérinaire traitant reste l'interlocuteur pour fixer ce calendrier : une boiterie qui revient, une haleine fétide, un essoufflement à l'effort ou un chiot amorphe qui refuse de manger doivent conduire en consultation sans attendre, que le chien soit assuré ou non.
Les informations de cette page ne remplacent pas l'examen d'un vétérinaire : une toux en cri d'oie, une boiterie soudaine ou un souffle au cœur entendu à l'auscultation justifient un rendez-vous, puis l'avis d'un cardiologue ou d'un chirurgien vétérinaire si le généraliste le juge utile.
Urgences, pension et vacances : les garanties que l'on oublie
Une assurance animale ne se limite pas aux consultations de routine, et c'est souvent hors des heures d'ouverture que le chihuahua tombe malade. Les urgences de nuit ou du week-end, facturées avec une majoration, figurent parmi les dépenses les plus lourdes ; une bonne assurance précise si cette majoration entre dans le remboursement ou reste hors garantie. Pour un petit compagnon sujet à l'hypoglycémie, une urgence nocturne n'a rien d'exceptionnel.
L'imagerie mérite aussi une ligne à part. Un scanner ou une IRM, prescrits pour explorer une hydrocéphalie ou une hernie discale, sortent souvent du forfait des examens courants. Certaines assurances plafonnent l'imagerie séparément, d'autres la rangent avec la chirurgie : la lecture du tableau des garanties évite de découvrir ce plafond au moment de la facture. Les médicaments suivent la même logique, avec un remboursement sur ordonnance du vétérinaire, et parfois une limite pour les traitements à vie comme ceux de l'insuffisance cardiaque.
Les séjours en pension canine posent une autre question. Un maître hospitalisé, ou absent pour raison de santé, peut bénéficier chez quelques assureurs d'une prise en charge de la pension de son chien pendant un nombre de nuits fixé au contrat. Cette garantie d'assistance figure généralement dans les formules confort ou haut de gamme ; elle rassure un propriétaire qui vit seul avec son fidèle compagnon. Il faut vérifier si la pension doit être agréée par l'assurance et quelles démarches déclencher, et dans quel délai.
Les vacances à l'étranger complètent le tableau. Une assurance chien couvre généralement les soins reçus dans l'Union européenne pendant un séjour de courte durée, mais pas toujours au-delà ; malgré la petite taille du chihuahua, idéal pour voyager, un contrat sans clause de territorialité claire peut refuser une intervention chirurgicale réalisée hors de France. Mieux vaut poser la question avant le départ, en même temps que l'on vérifie le passeport européen et la vaccination antirabique exigés pour sortir du territoire.
La gestion du contrat compte enfin autant que son contenu. Un espace client en ligne, où déposer une facture et suivre un remboursement, fait gagner du temps ; l'espace client sert également à télécharger l'attestation et à modifier la formule. Le Code des assurances oblige l'assureur à remettre les conditions du contrat et une fiche d'information avant la signature, et à rappeler la date limite de résiliation avant chaque échéance d'un contrat reconduit tacitement. Grâce à ces documents, le maître compare les assurances sur pièces, demande conseil à un courtier s'il hésite, et obtient une couverture adaptée à son compagnon malgré la diversité des offres. La meilleure assurance pour un chihuahua est souvent la plus lisible, celle dont chaque garantie se comprend sans appeler le service client, et le meilleur moment pour la souscrire reste celui où le chien est jeune et sans antécédent, quand l'assureur n'a encore aucune pathologie fréquente à exclure.
Un chihuahua et un chat sous le même toit : un ou deux contrats ?
Un foyer qui vit avec un chihuahua et un chat se pose souvent la question d'un contrat commun. La plupart des assureurs vendent un contrat par animal, mais accordent une réduction pour le deuxième ou le troisième animal assuré dans la même famille. Il faut vérifier que la remise ne s'accompagne pas d'une formule identique imposée aux deux : un chat d'intérieur et un chien à rotules fragiles n'ont pas les mêmes besoins.
Les critères à regarder pour la mutuelle d'un chat ressemblent à ceux du chien (plafond, franchise, exclusions), mais les pathologies diffèrent : maladies rénales et urinaires pour le chat, dents et articulations pour le chihuahua. Garder deux formules distinctes chez un même assureur permet souvent de profiter de la remise sans payer une garantie inutile. La réussite de la cohabitation entre un chihuahua et un chat réduit au passage le risque de griffure ou de morsure entre les deux animaux.
Souscrire en ligne sans se tromper
La souscription d'une assurance santé animale se fait aujourd'hui en ligne en quelques minutes, ce qui pousse à signer vite. Quelques gestes simples protègent le maître d'une mauvaise surprise au premier remboursement.
- Rassembler le numéro d'identification, la date de naissance et le carnet de santé du chihuahua.
- Demander au moins trois devis sur des paramètres identiques (taux, plafond annuel, franchise, carence).
- Télécharger les conditions générales de chaque offre et chercher « rotule », « dentaire » et « héréditaire ».
- Vérifier la durée d'engagement et les conditions de résiliation, ainsi que l'âge auquel le contrat cesse ou change de tarif.
- Noter la date de fin de la carence et garder les factures vétérinaires à partir de cette date.
Un comparateur d'assurances santé animale aide à trier les offres, mais il ne lit pas les exclusions à la place du maître. Pour un chien déjà malade, un dossier complexe ou une hésitation entre plusieurs contrats, un courtier en assurance animale peut éplucher les conditions générales et dire quelle garantie couvre réellement la rotule ou le cœur de ce chihuahua précis. Le vétérinaire, lui, reste celui qui juge de l'état de santé du chien et des soins à prévoir, sur lesquels repose tout le calcul.
Le marché de l'assurance animale en France, en quelques chiffres
L'assurance santé animale reste peu répandue en France. Selon un communiqué de La Poste publié en novembre 2025, seulement 5 % des ménages assurent leur chien ou leur chat, contre 25 % au Royaume-Uni et jusqu'à 91 % en Suède. Le baromètre FACCO-Odoxa 2025 compte pourtant plus de 79 millions d'animaux familiers dans le pays, et 29 % des Français possèdent un chien.
Cet écart tient en partie à l'habitude : en Suède, assurer son animal est aussi ordinaire qu'assurer sa voiture. En France, beaucoup de maîtres découvrent le coût d'une chirurgie le jour où elle devient nécessaire. Pour un chihuahua, dont la longévité étire les dépenses sur une longue vie et dont la race concentre des soins spécifiques, la question mérite d'être tranchée à l'arrivée du chiot, quand toutes les options sont encore ouvertes.